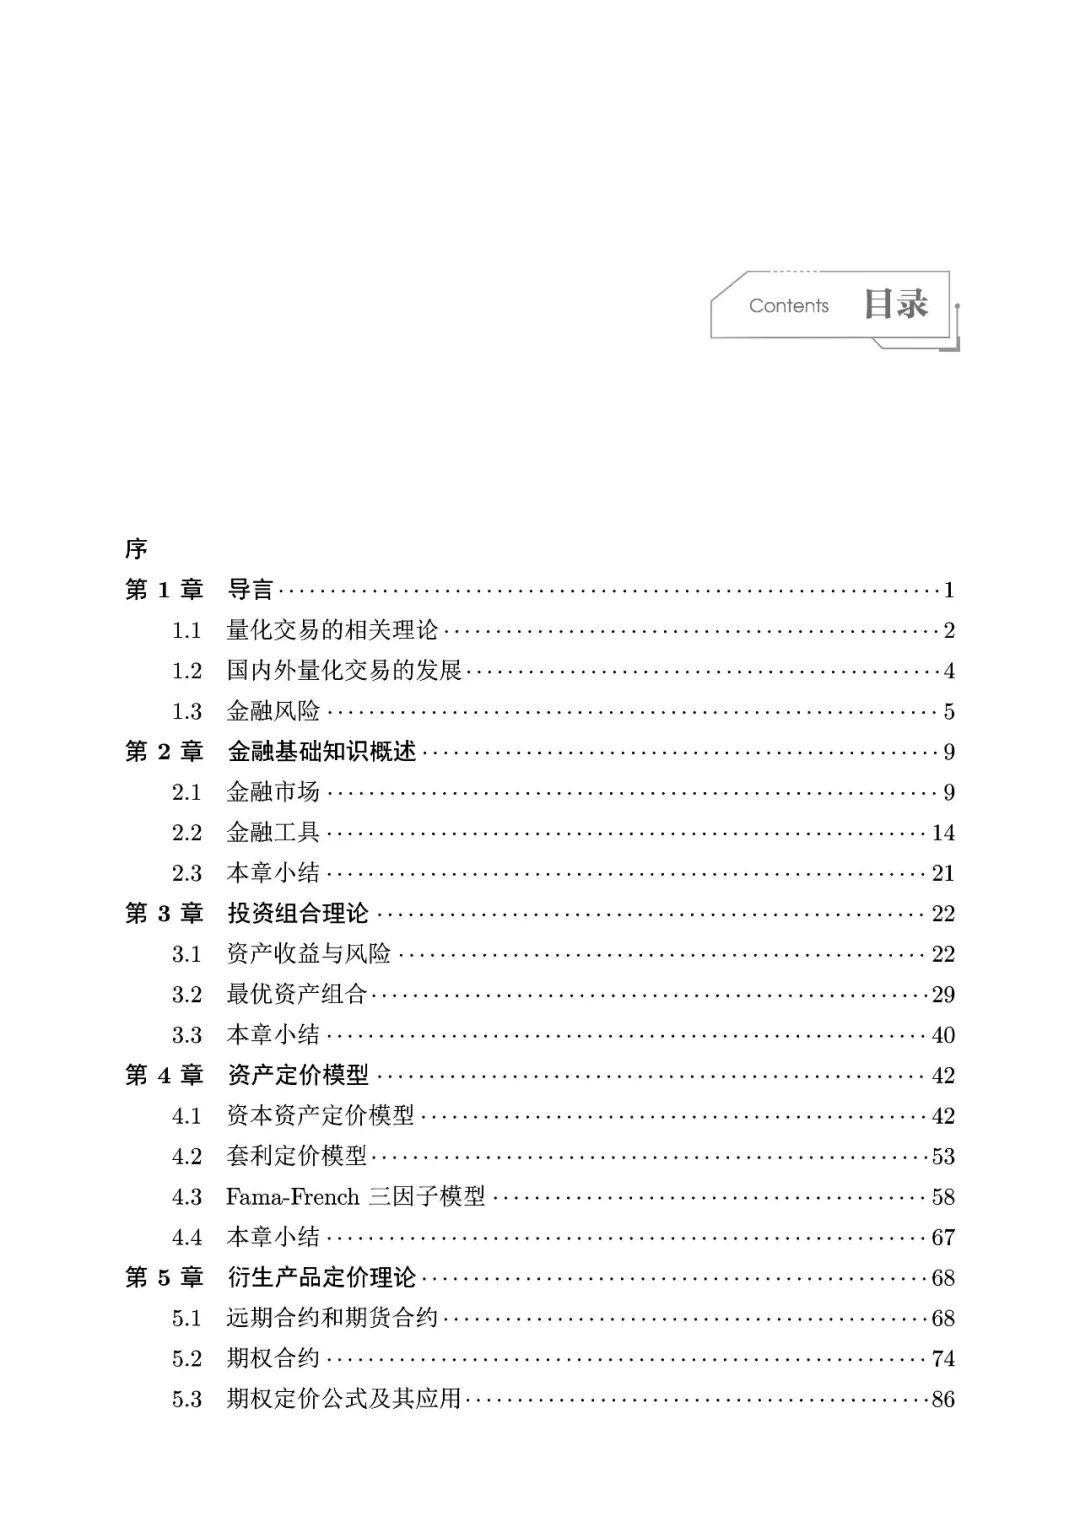
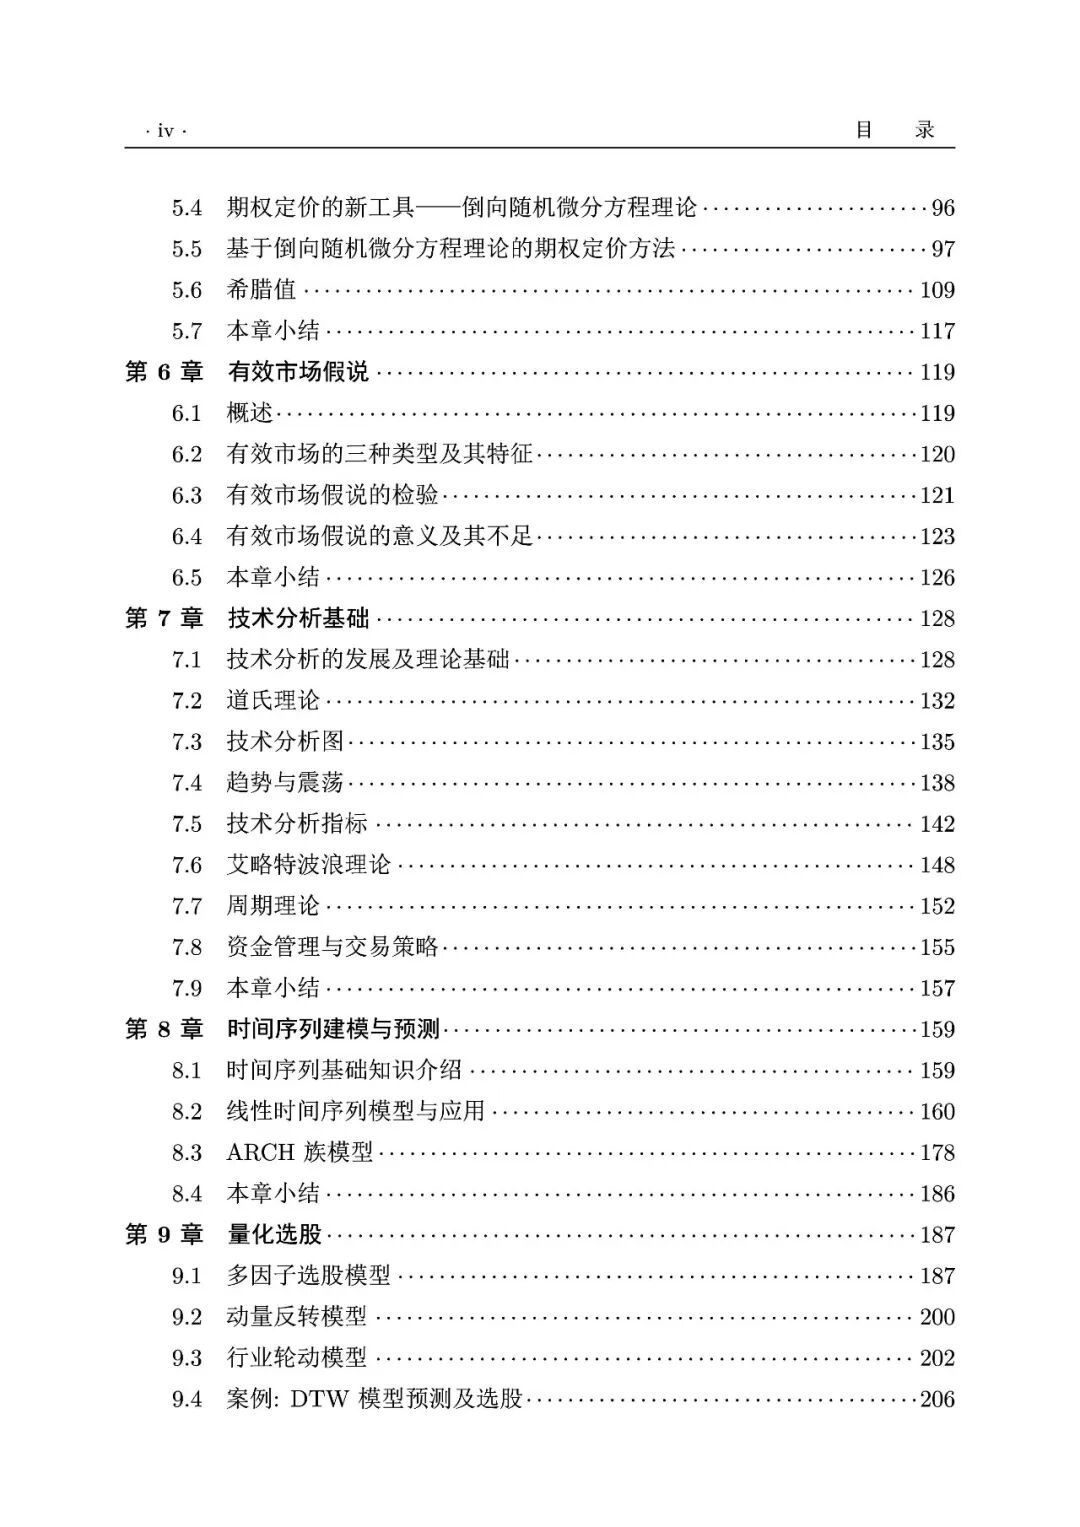
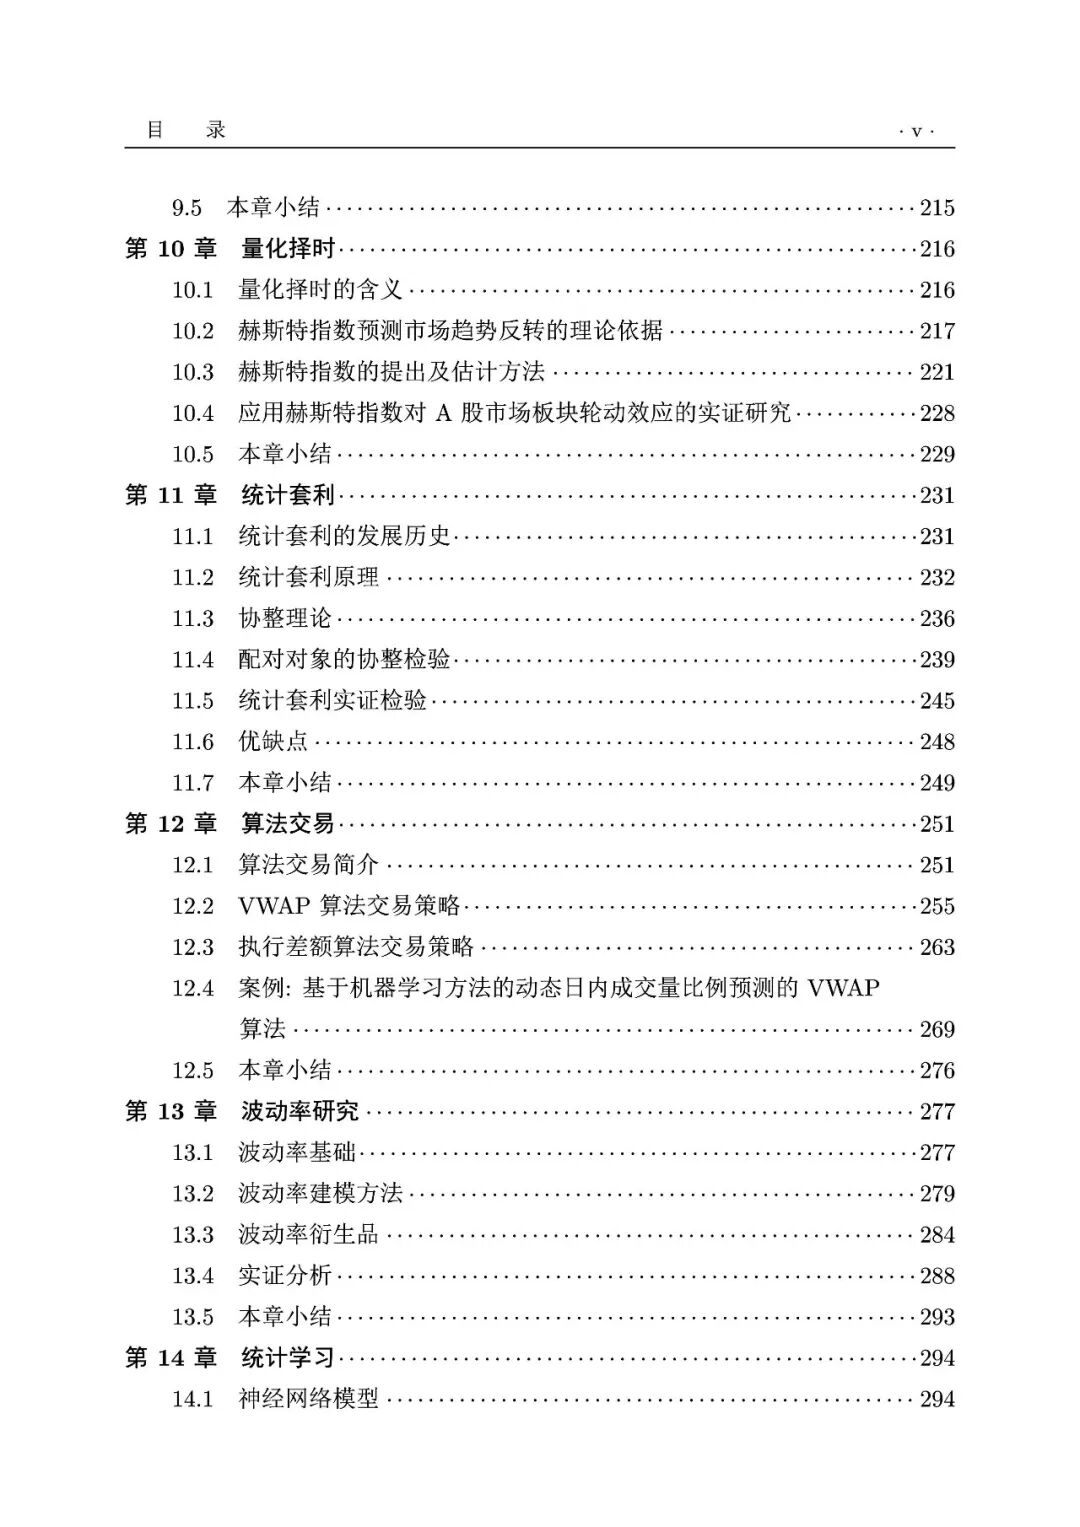
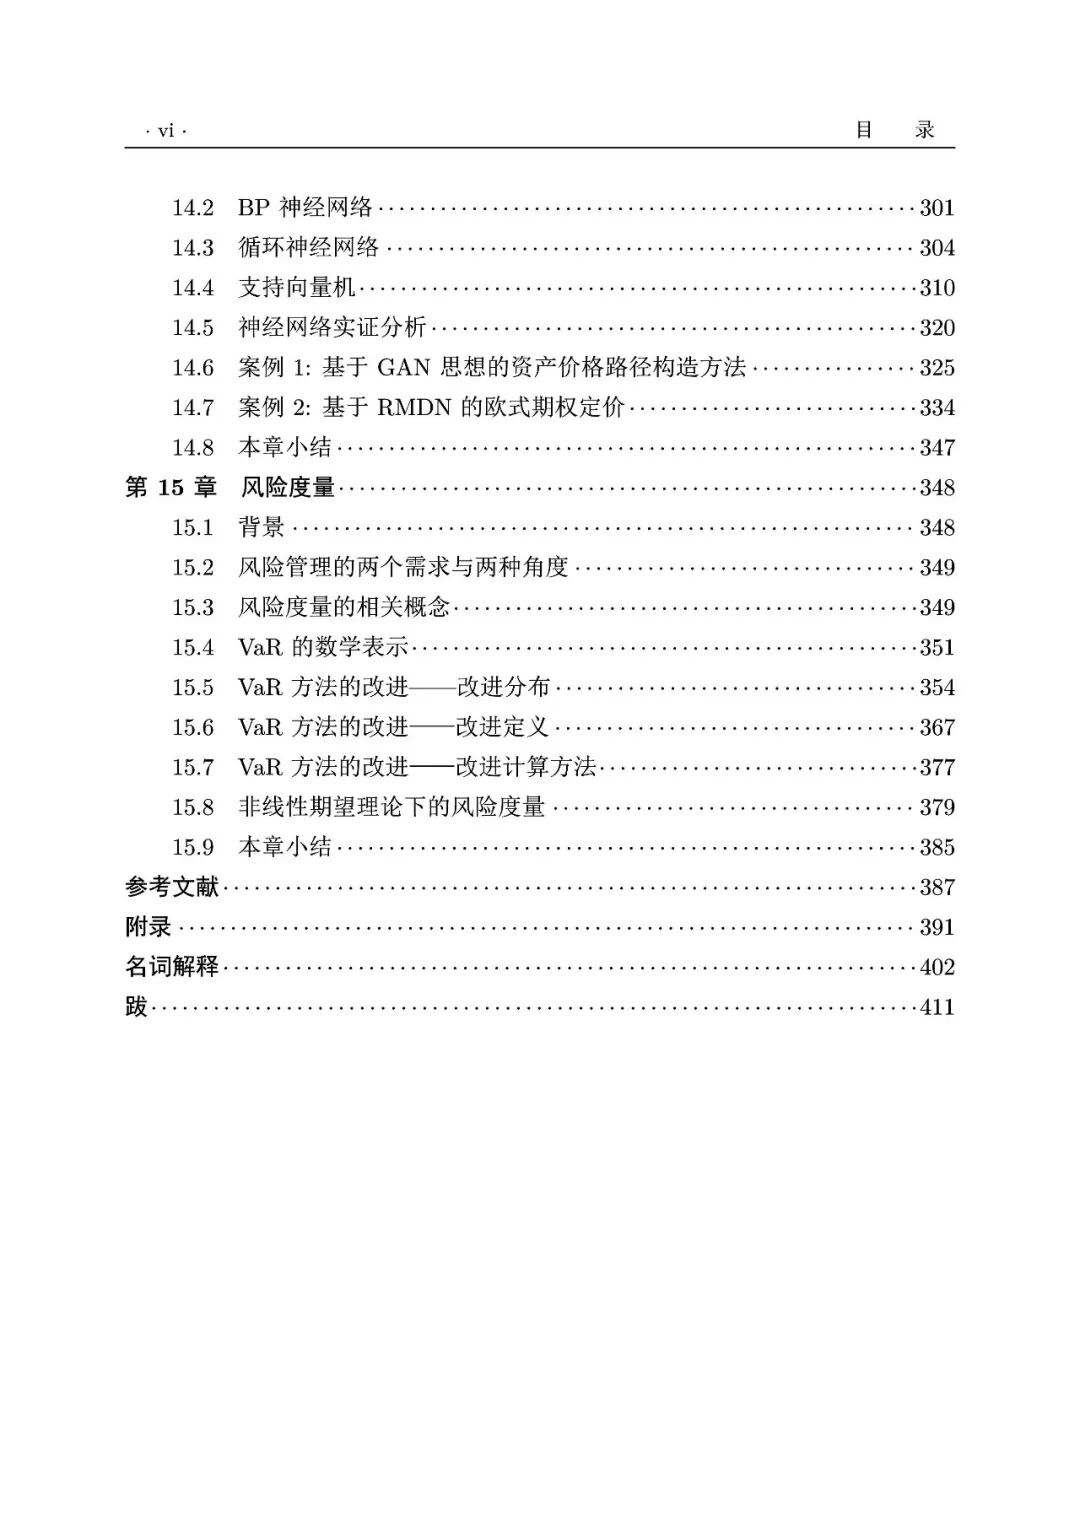
山东大学金融研究院倾力打造,《量化金融》手把手带你入门量化投资
序
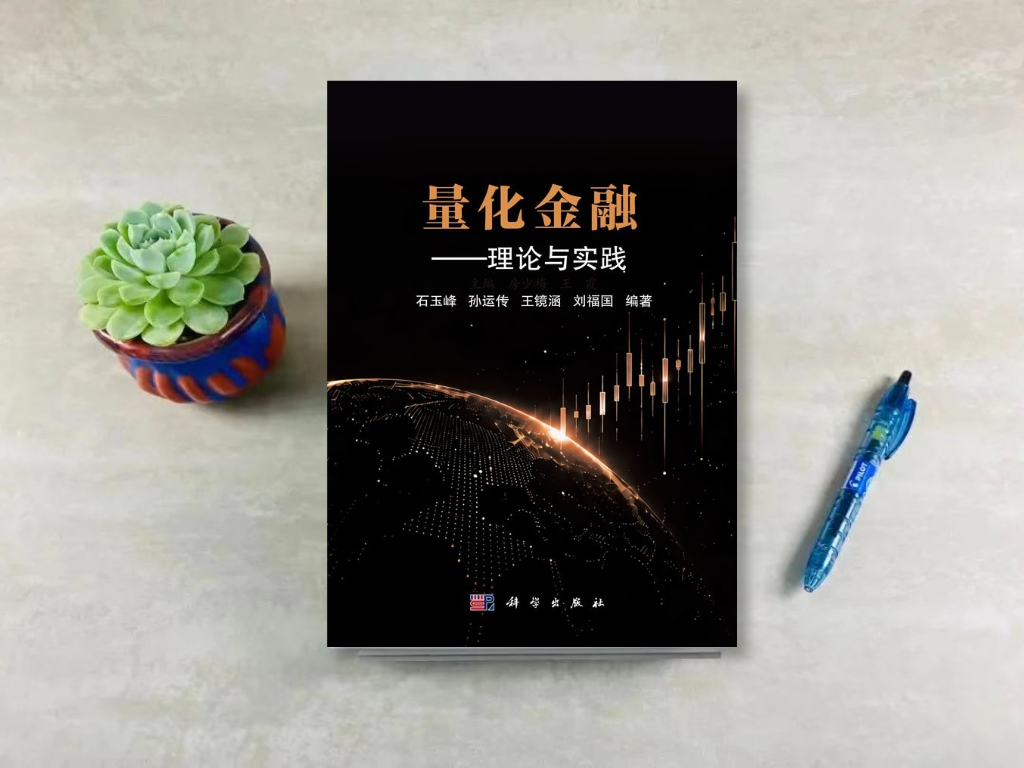
《量化金融——理论与实践》
⭐️
⭐️
在充满不确定性的世界里,金融领域焕发着独有的魅力,吸引着各种勇于冒险的人,也吸引着人们用尽各种工具去掌握金融中的不确定性,同时刺激着人们不断开发新的工具。
在这个不断努力的历史进程中,量化金融宛如漆黑夜空里那颗耀眼的星星,让人有了战胜黑暗的信心。凭借其精准的数学模型、先进的计算机技术以及严谨的统计分析方法,量化金融为投资者在资本市场中把握机遇、规避风险提供了强大的引擎。随着信息技术和人工智能的飞速发展以及金融市场的日益成熟,以量化投资为代表的量化金融逐渐崭露头角,成为金融领域备受瞩目的焦点,它以科学性、系统性和高效性为投资者开辟了全新的视角,成为金融市场分析和交易决策中不可或缺的利器。
本书专为那些对量化金融怀揣热忧的读者精心打造,无论是经验丰富的金融分析师、资深的投资经理,还是希望踏入金融科技领域的莘莘学子、对量化投资充满好奇的初学者,都能通过本书深入了解并掌握这一领域的核心思想、最新技术和经典策略。本书力图成为一本全面而深刻的量化金融学习指南,内容从基础理论起步,逐步深入投资实践的方方面面,涵盖市场分析的精髓和风险管理的要点,致力于为读者展现一个立体、多维的量化金融全景。
本书在撰写过程中,特别强调理论与实践的紧密结合。本书深入剖析金融市场的复杂性,细致解读量化策略的精妙之处,不仅为读者提供了丰富的理论知识,还通过大量案例分析和实证研究,助力读者深入理解量化金融和量化投资策略在实际场景中的运用。我们坚信,本书将为读者打开一扇通往量化金融世界的大门,助力读者掌握量化投资的核心技能,提升投资决策的科学性和有效性。
本书特别强调了风险管理和金融伦理的重要性。金融市场注定具有不确定性,风险无处不在,而量化投资作为一种高度依赖数学模型和计算机技术的先进投资方法,其风险管理的重要性更是不容忽视。本书将引导读者认识风险管理的必要性,并指导其熟练运用各种最新的风险度量工具和策略,以保障投资活动的稳健性。
在金融投资的漫漫长路上,没有人能够永远立于不败之地,也没有人会永远与成功失之交臂。我们期望,读者通过本书的学习与实践,能够树立科学的投资理念,培养理性的投资心态,以期在金融市场的波动中稳健前行,实现财富的持续增长。本书研究内容和观点仅供参考,不构成投资建议。
在此,我们向所有为本书编写和出版提供支持的同仁致以诚挚的感谢。我们热切期待读者的宝贵意见和建议,以便不断改进和完善本书的内容。
祝愿每一位读者在量化金融的探索之旅中,不仅能收获丰富的知识,更能收获财富的硕果!
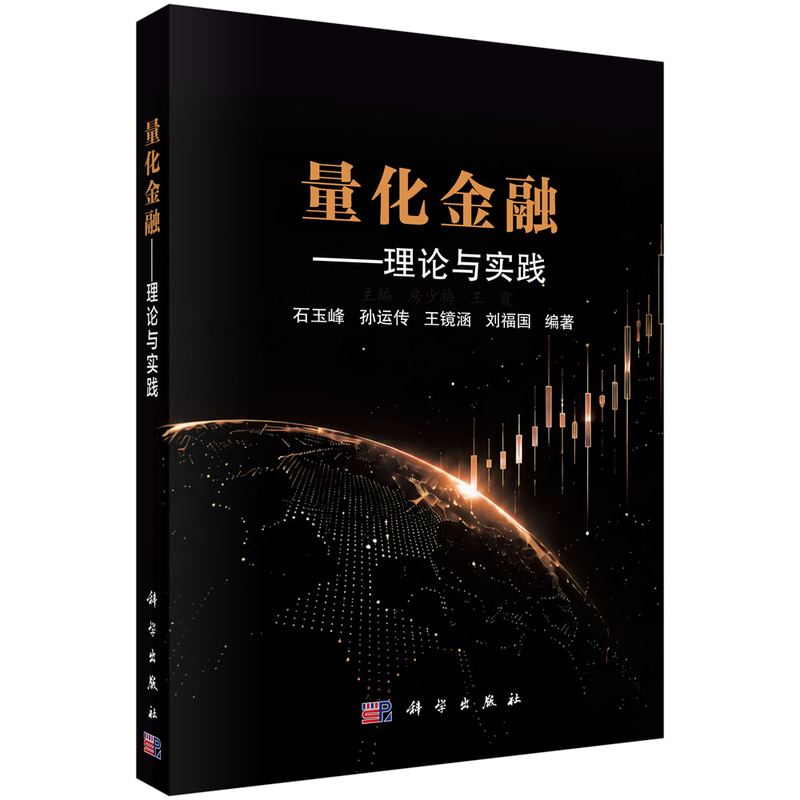
《量化金融——理论与实践》
石玉峰 孙运传 王镜涵 刘福国 编著
书号:9787030832146
定价:128元
出版时间:2026年7月
内容简介:本书从现代金融理论开始,详细闸述了量化金融的发展和前沿理论,全面展示了量化金融领域的技术、方法和发展趋势,并结合详细的案例分析为读者提供了实践路径。本书还包含了作者在此领域最新的研究成果。全书共15章,包括导言、金融基础知识概述、投资组合理论、资产定价模型、街生产品定价理论、有效市场假说、技术分析基础、时间序列建模与预测、量化选股、量化择时、统计套利、算法交易、波动率研究、统计学习、风险度量等。同时,引入信息技术,读者扫描二维码可以查看部分高清大图细节。
本书可作为普通高等学校数学、统计、金融等相关专业,特别是金融科技领域的本科生与研究生的教材和学习参考书,也适合机构投资者、量化交易员以及关心量化投资与程序化交易的读者学习,是一本适合金融业界的内容丰富的参考书。
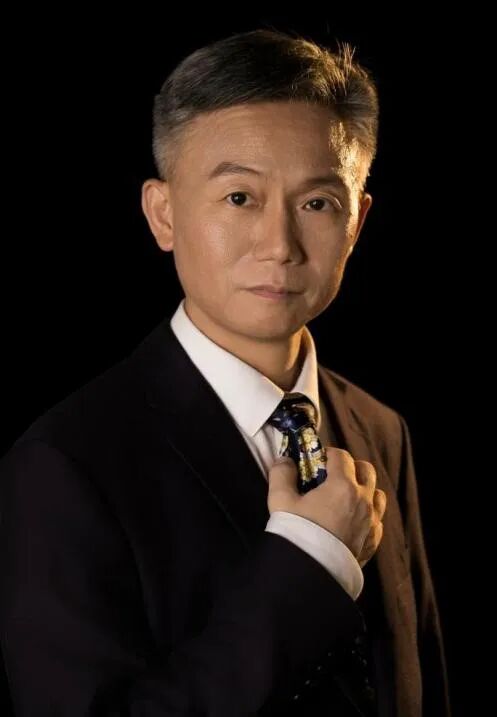
石玉峰 博士,山东大学数学学院及金融研究院教授,博士生导师,山东省泰山学者特聘专家,山东大学金融研究院副院长,山东大学产业大模型研究院院长。曾兼任山东财经大学统计学院院长及大数据与指数研究院院长。
研究领域涉及概率统计、随机分析、随机控制、金融数学、金融工程、风险管理、量化投资、人工智能、金融科技、数字经济等。在国内外学术杂志发表论文100余篇,获得金融科技、数字经济、人工智能领域发明专利七项、软件著作权六项。曾获山东省政府授予的集体一等功和首批山东省优秀创新团队(核心成员)荣誉称号,获山东省省级教学成果二等奖(首位)和山东省自然科学二等奖(首位),山东省优秀科技工作者荣誉称号。
本书的撰写来自偶然的机缘,2009年有一位私募基金负责人慕名找到了山东大学,想请山东大学的金融数学团队帮忙解决一个技术难题。他想开发一款程序化交易策略的智能生成系统,根据市场数据自动生成可盈利的程序化交易策略,实现用计算机程序代替人工操盘。这就是如今众所周知的人工智能“大模型”中的一个“小模型”,然而在人工智能尚未家喻户晓的十七年前,想要开发一个这样的模型可谓十分困难。
要把能赚钱的交易策略编出程序来自动执行,需要开发人员懂金融、有交易经验、懂数学、会建模型,还要会编程,但当时没有任何一个专业能直接培养这样的人。当时山东大学的团队做的是金融数学理论研究,从未关注过业界的实操问题。那位基金负责人走后,我们开始搜集资料,终于从为数不多的文献里找到了蛛丝马迹,经过两个月的攻关,彻底解决了这个“卡脖子”技术。其中的关键技术方案在2013年成功申报了国家发明专利,填补了国内空白。这引起了金融圈不小的震动,参与项目的学生都被金融业界“抢走”。这让我们开始关注量化投资领域的研究。
为了给业界输送急需的复合型金融人才,石玉峰给研究生开设了国内最早的“量化投资”课程。经过十多年授课的打磨,我们将课程讲义编撰为本书。